Október 28-án elindult Magyarország új, támogatott lakáshitel-programja, a Wekerle Plusz, amely az Otthon Start helyére lép. Az új rendszerben eltérő kamatok vonatkoznak az új építésű és a használt
A jogosult vásárlók legfeljebb 50 millió forint hitelt vehetnek fel akár 25 éves futamidőre. Az új építésű lakások esetében a kamat legfeljebb 3 százalék, míg a használt ingatlanoknál 5 százalék lehet.
A program célja, hogy segítsen azoknak, akik saját otthont szeretnének vásárolni, nem pedig befektetési céllal keresnek ingatlant.
De kik vehetik igénybe a támogatást, és mennyit lehet vele megtakarítani?
Kik igényelhetik a Wekerle Pluszt?
A jelentkezőknek be kell tölteniük a 18. életévüket, és legkésőbb a 45. születésnapjukig adhatják be az igénylést. Ez fontos változás az Otthon Starthoz képest, ahol nem volt felső korhatár.
Nem szükséges házasnak lenni vagy gyermeket nevelni, és nincs előírva meghatározott társadalombiztosítási jogviszony sem. A bankok ugyanakkor továbbra is megvizsgálják az igénylők jövedelmét, illetve azt, hogy képesek-e biztonságosan törleszteni a hitelt.
Nem házas párok közösen is igényelhetik a kölcsönt. Szülők vagy testvérek adóstársként szintén részt vehetnek a hitelben úgy, hogy nem szereznek tulajdonrészt az ingatlanban.
A korábbi ingatlantulajdon is befolyásolhatja a jogosultságot. Általános szabály, hogy aki jelenleg vagy korábban legalább 50 százalékos tulajdonrésszel rendelkezett egy másik lakóingatlanban, nem jogosult a programra. Bizonyos kivételek azonban vannak, például alacsonyabb értékű ingatlanok esetében, amelyek értéke nem haladja meg a 30 millió forintot.
A Wekerle Plusz csak egyszer vehető igénybe, és nem kombinálható más támogatott lakáshitellel, például a CSOK Plusz programmal.
Mennyi önerő szükséges?
A minimálisan elvárt önerő a vételár 10 százaléka, de a bankok a jövedelmi helyzet és az ingatlan értékbecslése alapján ennél magasabb összeget is kérhetnek.
Például egy 60 millió forintos budapesti lakás megvásárlásához legalább 6 millió forint önerőre lenne szükség a 10 százalékos szabály alapján.
Mivel azonban a Wekerle Plusz legfeljebb 50 millió forint hitelt biztosít, egy ilyen vásárláshoz valójában legalább 10 millió forint saját forrásra van szükség, és ezen felül még számolni kell a vásárlás egyéb költségeivel is.
A program árkorlátokat is tartalmaz.
Lakások esetében a vételár nem haladhatja meg a 100 millió forintot, családi házak esetében pedig a 150 millió forintot. Emellett az ingatlan négyzetméterára legfeljebb 1,5 millió forint lehet.
Ez utóbbi feltétel különösen Budapesten lehet fontos, ahol egyes népszerű városrészek kisebb alapterületű lakásai gyakran meghaladják ezt a négyzetméterárat, még akkor is, ha a teljes vételáruk 100 millió forint alatt marad.
Mennyibe kerül a Wekerle Plusz?
A legnagyobb változás az Otthon Starthoz képest a használt lakások hitelkamatánál látható.
Korábban a jogosult vásárlók új és használt ingatlan esetén is egységesen 3 százalékos, fix kamatozású hitelt kaphattak.
A Wekerle Pluszban a 3 százalékos kamat csak az új építésű ingatlanokra vonatkozik, míg a használt lakások esetében a kamat akár 5 százalék is lehet.
Egy 50 millió forintos, 25 évre felvett hitel esetén a különbség jelentős.
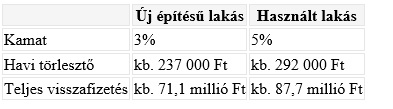
Példaszámítás, a különböző díjak nélkül.
Ez azt jelenti, hogy egy használt lakás esetében a havi törlesztőrészlet körülbelül 55 ezer forinttal magasabb lehet.
Természetesen az új építésű ingatlanok ára sokszor magasabb a használtaknál. Attól, hogy a hitel olcsóbb, maga a lakás még nem feltétlenül kerül kevesebbe.
Kiadható az ingatlan?
Az első öt évben nem.
A vásárlóknak be kell költözniük az ingatlanba, és azt saját lakóhelyként kell használniuk. Az első öt év során nem adhatják bérbe.
Ez különösen fontos azok számára, akik most egy kisebb lakást vennének, majd később elköltöznének, és az ingatlant befektetésként adnák ki.
Hogyan lehet jelentkezni?
A hitel a programban részt vevő bankokon keresztül igényelhető. A pénzintézetek eltérő feltételeket, kamatokat vagy egyéb kedvezményeket kínálhatnak.
Fontos határidő vonatkozik azokra is, akik még az Otthon Start keretében kezdték meg a vásárlást.
Azok, akik 2026. október 31-ig aláírták az adásvételi szerződésüket, az átmeneti szabályok alapján november 15-ig még igényelhetik a korábbi, 3 százalékos hitelt.
Mivel november 15. vasárnapra esik, érdemes minél előbb ellenőrizni, hogy az adott bank meddig fogadja be a kérelmeket.
Azok számára, akik most vásárolnának lakást, a Wekerle Plusz jó lehetőséget jelenthet az otthonteremtésre, különösen új építésű ingatlanok esetében.
Ugyanakkor ugyanaz az alapelv itt is érvényes, mint minden támogatott hitelnél: nemcsak a kamatot érdemes nézni, hanem a teljes vételárat és a hosszú távú költségeket is.
Az olcsóbb hitel segítséget jelenthet, de hosszú távon sokkal fontosabb, hogy a megfelelő ingatlant a megfelelő áron vásároljuk meg.